 توسط :
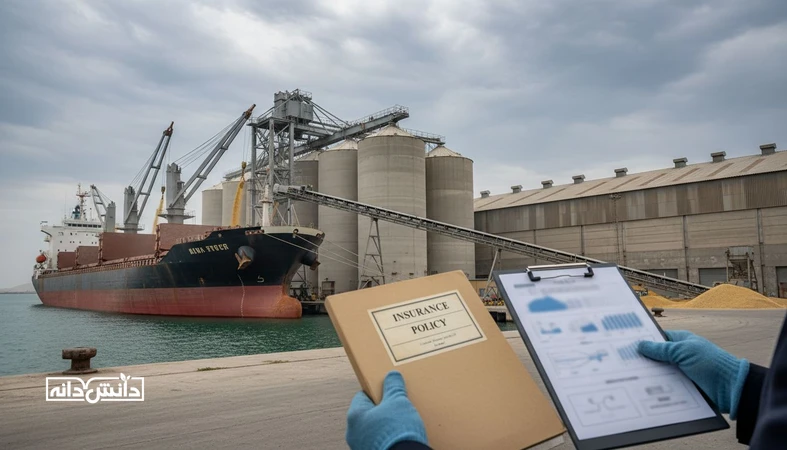
بیمه در واردات نهادههای دامی، فقط «هزینه اضافه» نیست؛ ابزار حقوقی–اقتصادی مدیریت ریسک است. از لحظهای که محموله وارد محدوده بندر میشود، ریسکها از جنس «خسارت فیزیکی کالا» تا «مسئولیت مدنی ناشی از عملیات بندری» شکل میگیرند؛ ریسکهایی که اگر بهموقع در بیمهنامه درست تعریف نشوند، هنگام خسارت به اختلاف با متصدی حمل، اپراتور بندری، انباردار یا حتی خریدار داخلی تبدیل میشوند.
در ایران، حساسیت روی نهادهها (ذرت، کنجاله سویا، جو و…) بهدلیل ارزش ارزی، محدودیتهای تأمین، و فشار زمانی تخلیه و ترخیص، بالاست. بنابراین «پوشش بیمه بندری» باید هم به زبان بیمهای دقیق نوشته شود و هم با واقعیت عملیات بندر، استانداردهای بازرسی و محدودیتهای اسنادی (بارنامه، قبض انبار، گزارشات ارزیاب) همراستا باشد.
این راهنما در دانشدانه با تمرکز بر زاویه حقوقی–اقتصادی، پوششهای ضروری برای نهاده در بندر، خسارتهای رایج و معیار انتخاب بیمه مناسب را مرور میکند تا تصمیم بیمهای شما قابل دفاع و قابل اجرا باشد.
بیمه بندری دقیقا چه ریسکی را منتقل میکند؟
در ادبیات مدیریت ریسک، واردکننده بخشی از ریسک را «میپذیرد»، بخشی را «کاهش میدهد» (کنترلهای عملیاتی/کیفی) و بخشی را «منتقل میکند» (بیمه/قرارداد). بیمه بندری و بیمههای مرتبط با حمل، ابزار انتقال ریسک هستند؛ اما صرف داشتن بیمهنامه بهمعنای قابل وصول بودن خسارت نیست. آنچه مهم است، مرزبندی روشن بین سه حوزه است: (۱) خسارت فیزیکی کالا، (۲) هزینهها و تبعات تبعی (مانند هزینه پاکسازی یا جابجایی)، (۳) مسئولیتهای مدنی در برابر اشخاص ثالث.
برای نهادههای فله یا کیسهای، «محدوده زمانی و مکانی پوشش» کلیدی است: آیا پوشش از انبار فروشنده شروع میشود یا از زمان بارگیری روی کشتی؟ آیا «ریسکهای بندری» شامل تخلیه، انتقال به انبار بندر، دپو و بارگیری روی کامیون/ریل هم میشود؟ بسیاری از اختلافات زمانی رخ میدهد که خسارت در محدودهای اتفاق افتاده که هر طرف آن را خارج از مسئولیت خود میداند.
از منظر حقوقی، بیمه جای دعوا را نمیگیرد؛ اما میتواند قدرت چانهزنی و سرعت بازیابی نقدینگی را افزایش دهد، به شرطی که:
- موضوع بیمه (کالا، عملیات، مسئولیت) شفاف تعریف شود.
- شرایط استثنائات، فرانشیز و تکالیف بیمهگذار قابل اجرا باشد.
- مدارک خسارت و فرآیند اعلام خسارت از قبل طراحی شود.
برای تکمیل نگاه ریسکی، مرور چارچوبهای «ریسک تأمین» و سناریوهای اختلال در زنجیره، در صفحه تحلیل ریسک و سناریو میتواند به انتخاب پوششها کمک کند.
خسارتهای رایج بندری برای نهادههای دامی و ریشههای عملیاتی آن
خسارتهای بندری نهاده معمولاً ترکیبی از «کیفیت» و «کمیت» است. در عملیات واقعی، یک آبدیدگی کوچک میتواند با رشد کپک، افت ارزش، یا عدم پذیرش توسط کارخانه خوراک/کارشناس کنترل کیفیت به خسارت اقتصادی بزرگتری تبدیل شود. شناخت تیپ خسارتها کمک میکند پوشش بیمهای بهجای کلیگویی، دقیق و قابل مطالبه باشد.
خسارتهای پرتکرار
- آبدیدگی و رطوبتگیری: نفوذ آب باران، آب دریا، شستوشوی عرشه/تجهیزات، یا انبار نامناسب. در نهاده، مرز بین «خیسشدگی سطحی» و «افت کیفی غیرقابل مصرف» باید با معیار آزمایشگاهی و نمونهبرداری قابل دفاع باشد.
- ریزش، گرد و غبار و افت وزنی (Shortage/Spillage): در تخلیه فله، شکستگی تجهیزات، تنظیم نبودن نوار نقاله/قیف، یا خطای توزین. این مورد مستقیماً به اسناد توزین بندر و صورتجلسات تحویل مرتبط است.
- آلودگی متقاطع: اختلاط با محموله قبلی، تماس با روغن/سوخت، آلودگی به اجسام خارجی. این نوع خسارت بیش از هر چیز به «زنجیره کنترل کیفیت» و مستندسازی نقطه وقوع وابسته است.
- آتشسوزی/انفجار: کمتر رخ میدهد، اما شدت خسارت بالاست؛ مخصوصاً در انبارهای سرپوشیده یا سیلوهای با گرد و غبار قابل اشتعال.
- سرقت و کسری در انبار: برای نهاده کیسهای یا محمولههای با ارزشتر (مثل برخی افزودنیها) محتملتر است و به کنترل دسترسی و مسئولیت انباردار گره میخورد.
- تاخیر و دموراژ بهعنوان ریسک اقتصادی: دموراژ لزوماً «خسارت بیمهای» نیست، اما میتواند پیامد خسارت (مثل توقف تخلیه به دلیل آلودگی یا عدم انطباق) باشد و بهتر است در تحلیل هزینه–فایده پوششها دیده شود.
نکته حقوقی: در بسیاری از پروندهها، اختلاف اصلی بر سر «علت خسارت» و «زمان وقوع» است؛ بنابراین هماهنگی با ارزیاب خسارت و نمونهبرداری بیطرف، به اندازه انتخاب پوشش اهمیت دارد.
پوششهای ضروری بیمه برای نهاده در بندر: از حمل تا دپو
برای واردات نهاده، یک بسته بیمهای استاندارد معمولاً به جای یک بیمهنامه واحد، از چند لایه پوشش تشکیل میشود. حداقلِ کارآمد، پوشش «بیمه باربری/حمل» با دامنه مناسب و ضمائم مرتبط با عملیات بندری است. در کنار آن، بسته به نقش شما (مالک کالا، عامل حمل، اپراتور یا خریدار داخلی) ممکن است بیمه مسئولیت هم ضروری باشد.
۱) بیمه باربری (Cargo Insurance) با دامنه مناسب
هدف، جبران خسارتهای فیزیکی وارد شده به کالا در مسیر و در محدوده تعریفشده است. دو محور تعیینکننده عبارتاند از:
- دامنه خطرات تحت پوشش: برخی بیمهها «تمام خطر» را مطرح میکنند، اما در عمل استثنائات و شرطها تعیینکنندهاند؛ از جمله رطوبتزدگی، خسارت ناشی از بستهبندی نامناسب، یا فساد تدریجی.
- دامنه زمانی/مکانی: پوشش درببهدرب، پوشش در دوران دپو در بندر، و پوشش حین تخلیه/بارگیری.
۲) پوشش خطرات بندری و عملیات تخلیه/بارگیری
اگر بیمهنامه صرفاً بر «سفر دریایی» تمرکز کند، خسارت در مرحله تخلیه یا انتقال به انبار بندر میتواند محل اختلاف شود. برای نهاده فله، این مرحله یکی از پرریسکترین نقاط است؛ زیرا ریزش، آلودگی و خیسشدگی دقیقاً همینجا رخ میدهد.
۳) بیمه انبارداری/دپو (Warehouse/Storage)
وقتی محموله به دلایل اداری، کنترل کیفی یا صف حمل داخلی در بندر میماند، ریسک تغییر میکند: آتشسوزی، سرقت، رطوبت محیطی، و آلودگی ناشی از شرایط انبار. اگر دپو شما طولانی است، داشتن پوشش انبارداری با تعریف دقیق مسئولیتها ضروریتر میشود.
۴) بیمه مسئولیت متصدیان و طرفهای درگیر (در صورت نقش عملیاتی)
اگر شما علاوه بر مالکیت کالا، در عملیات (تخلیه، انبارداری، حمل داخلی) طرف قرارداد هستید یا تعهداتی به اشخاص ثالث دارید، بیمه مسئولیت مدنی میتواند جلوی دعوای فرسایشی و هزینههای غیرقابل پیشبینی را بگیرد. بهطور معمول، این بخش ناظر بر خسارت وارد به اموال یا اشخاص ثالث در جریان عملیات است، نه صرفاً خسارت به کالای شما.
جدول مقایسه: کدام پوشش برای کدام ریسک بندری مناسبتر است؟
برای تصمیمگیری سریع، تفکیک «نوع ریسک» از «نوع پوشش» کمک میکند. جدول زیر یک نقشه عملیاتی است؛ جزئیات نهایی باید با شرایط بیمهنامه و قراردادهای حمل/انبار منطبق شود.
| ریسک/رویداد | پوشش بیمهای مناسب | نقطه حساس در مطالبه خسارت |
|---|---|---|
| آبدیدگی در اسکله یا انبار | باربری با پوشش رطوبت/آبخوردگی + پوشش دپو | تعیین زمان وقوع، نمونهبرداری و گزارش ارزیاب |
| ریزش و کسری وزن در تخلیه فله | پوشش خسارت حین تخلیه/بارگیری + شروط کسری (Shortage) | اسناد توزین، صورتجلسه تحویل، تلورانس قراردادی |
| آلودگی متقاطع/اجسام خارجی | باربری با پوشش آلودگی (در صورت درج) + کنترل کیفیت قراردادی | اثبات علت، محل وقوع و ارتباط با عملیات بندر |
| آتشسوزی در دپو بندر | پوشش آتشسوزی/انبارداری + باربری (بسته به محدوده) | حدود مسئولیت انباردار، گزارش آتشنشانی/بندر |
| خسارت به شخص ثالث حین عملیات | بیمه مسئولیت مدنی عملیات/کارفرما/پیمانکار (حسب نقش) | تعریف بیمهگذار/ذینفع و دامنه فعالیت بیمهشده |
معیارهای انتخاب بیمه مناسب: چکلیست حقوقی–اقتصادی برای واردکننده
انتخاب بیمه مناسب، با «مقایسه نرخ حق بیمه» تمام نمیشود. از منظر اقتصادی، بیمه باید ریسکهای با شدت بالا یا احتمال قابل توجه را پوشش دهد و از منظر حقوقی، قابل استناد و قابل وصول باشد. چکلیست زیر برای مذاکره با بیمهگر/کارگزار و نیز برای کنترل متن بیمهنامه کاربردی است.
- تعریف دقیق کالا و بستهبندی: فله/کیسهای، حساسیت به رطوبت، شرایط نگهداری. ابهام در تعریف، بهانه رایج برای اعمال استثناست.
- محدوده حمل و نقاط انتقال ریسک: از کجا تا کجا؟ درببهدرب یا بندر به بندر؟ دپو چند روز/هفته؟
- فرانشیز و سقف تعهد: فرانشیز بالا ممکن است خسارتهای پرتکرار (مثل ریزش محدود) را عملاً غیرقابل وصول کند.
- شرط اعلام خسارت و مدارک لازم: مهلت اعلام، ضرورت بازدید ارزیاب، گزارش توزین، قبض انبار، گواهی بازرسی. این بخش باید با واقعیت بندر و دسترسی شما همخوان باشد.
- پوشش ریسکهای کیفی: نهادهها فقط «کمیت» نیستند. اگر معیار پذیرش شما آزمایشگاهی است، باید سازوکار نمونهبرداری و معیارهای ارزیابی در پرونده خسارت قابل دفاع باشد.
- همراستایی با قراردادهای حمل/انبار: اگر قرارداد با انباردار یا پیمانکار تخلیه، مسئولیت را محدود کرده باشد، بدون بیمه مناسب در نهایت بار مالی روی مالک کالا میافتد.
برای کاهش ابهامهای قراردادی در واردات، مرور الزامات و چارچوبهای اجرایی در صفحه قوانین و مقررات واردات مفید است تا بیمهنامه با تعهدات قانونی/اسنادی شما سازگار شود.
چالشهای رایج در وصول خسارت بندری و راهحلهای عملی
حتی با بیمهنامه ظاهراً کامل، وصول خسارت میتواند به دلیل نقص مدارک، اختلاف در علت خسارت یا عدم رعایت تکالیف بیمهگذار با چالش روبهرو شود. در این بخش، چند گلوگاه پرتکرار و راهحلهای اجرایی را مرور میکنیم.
چالش ۱: اختلاف در «زمان و محل وقوع خسارت»
اگر خسارت در مرز بین کشتی/اسکله/انبار رخ دهد، هر طرف میتواند مسئولیت را به دیگری نسبت دهد.
راهحل: از ابتدا محدوده پوشش را تا «پایان تخلیه و تحویل به انبار/حمل داخلی» شفاف کنید و در عملیات، صورتجلسات تحویل مرحلهای (بههمراه عکس/ویدئو و گزارش توزین) تهیه شود.
چالش ۲: استثنائات مربوط به رطوبت، فساد تدریجی یا بستهبندی
در نهادهها، مرز بین «خسارت ناگهانی» و «کاهش کیفیت تدریجی» محل اختلاف است.
راهحل: شرطهای مرتبط با رطوبتزدگی و آلودگی را پیش از خرید بیمه مذاکره کنید و فرآیند نمونهبرداری، نگهداری نمونه شاهد و آزمایشگاه مرجع را از قبل تعیین کنید.
چالش ۳: ضعف مستندسازی کمبود وزن
بدون داده توزین قابل اتکا، ادعای کسری وزن بهراحتی رد میشود.
راهحل: سازوکار توزین، تلورانس مجاز، و مرجع سنجش را در قرارداد خرید/حمل و در بیمهنامه همراستا کنید؛ گزارشهای توزین رسمی و صورتجلسههای بندری را بایگانی کنید.
چالش ۴: طولانی شدن فرآیند ارزیابی و اثر نقدینگی
تاخیر در ارزیابی و پرداخت خسارت، میتواند هزینه مالی (سرمایه در گردش) ایجاد کند.
راهحل: قبل از وقوع خسارت، لیست مدارک مورد نیاز و زمانبندی بازدید ارزیاب را با بیمهگر/کارگزار قطعی کنید و مسئول داخلی برای پرونده خسارت تعیین کنید تا رفتوبرگشتهای اداری حداقل شود.
جمعبندی: بیمه بندری چگونه تصمیم واردات را بهتر میکند؟
اثر واقعی بیمه مسئولیت و خسارتهای بندری، در «کاهش دامنه عدم قطعیت» ظاهر میشود: وقتی میدانید چه رویدادهایی تحت پوشش است، اسناد لازم چیست و کدام نقاط عملیاتی بیشترین احتمال اختلاف را دارند، تصمیم خرید و برنامه تخلیه/ترخیص دقیقتر میشود. از منظر اقتصادی، بیمه مناسب کمک میکند هزینههای شدید و کماحتمال (آتشسوزی، آلودگی گسترده، خسارت سنگین حین تخلیه) به شوک نقدینگی تبدیل نشود و از منظر حقوقی، با تعریف درست محدوده پوشش و تکالیف طرفین، ریسک تبدیل شدن خسارت به دعوای فرسایشی کاهش مییابد.
برای نهادههای دامی، تمرکز صرف بر «کمترین حق بیمه» معمولاً خطاست؛ معیار بهتر، «قابلیت وصول خسارت» و «همراستایی بیمهنامه با عملیات بندر و کنترل کیفیت» است. اگر هدف شما مدیریت ریسک واردات و پایداری تأمین است، بسته بیمهای را کنار قراردادهای حمل/انبار و نظام کنترل کیفیت ببینید، نه جدا از آن. برای مطالعه مطالب مرتبط، بخشهای دیگر دانشدانه را ببینید.
سوالات متداول
۱. بیمه باربری برای پوشش خسارتهای بندری کافی است؟
پاسخ به متن بیمهنامه و محدوده زمانی/مکانی آن بستگی دارد؛ اگر دپو و عملیات تخلیه صراحتاً پوشش داده نشود، ممکن است خسارت بندری قابل مطالبه نباشد.
۲. خسارت آبدیدگی نهاده معمولاً چگونه اثبات میشود؟
با ترکیب گزارش ارزیاب، صورتجلسه بندری، مستندات شرایط نگهداری و نمونهبرداری قابل اتکا؛ بدون تعیین زمان وقوع و نمونه شاهد، پروندهها پرچالش میشوند.
۳. کسری وزن در تخلیه فله را بیمه پرداخت میکند؟
در صورت وجود پوشش و رعایت شروط، امکان مطالبه هست؛ اما اسناد توزین رسمی، تلورانس قراردادی و صورتجلسه تحویل نقش تعیینکننده دارند.
۴. بیمه مسئولیت چه تفاوتی با بیمه خسارت کالا دارد؟
بیمه خسارت کالا برای جبران آسیب به خود محموله است، اما بیمه مسئولیت برای خسارتهای وارد به اشخاص یا اموال ثالث ناشی از عملیات شما یا پیمانکاران مربوطه کاربرد دارد.
۵. هنگام خسارت در بندر، اولین اقدام عملی چیست؟
ثبت فوری موضوع با بندر/انباردار، جلوگیری از توسعه خسارت، اعلام به بیمه طبق مهلت مقرر و درخواست بازدید ارزیاب؛ سپس تکمیل پرونده با مدارک توزین و نمونهبرداری.